Vous venez d’ouvrir votre application bancaire et le solde de fin de mois est encore une fois plus fin que prévu. Et pourtant, un collègue vous parle de ses actions, un influenceur promet 15 % par an, et vous vous demandez si ce n’est pas le moment de vous lancer. La vraie question n’est pas « quelle action acheter », c’est « ai-je seulement un budget qui tient ».
Pourquoi investir sans filet de budget est la première erreur
On ne met jamais en bourse l’argent dont on aura besoin dans six mois. C’est la règle numéro un, et c’est souvent la première qu’on oublie. Un marché actions peut perdre 20 % en quelques semaines sans prévenir personne, et si vous devez retirer au mauvais moment pour payer une réparation de voiture, vous encaissez la perte pour de vrai.
Avant de penser rendement, il faut penser trésorerie. Je vois trop de gens ouvrir un compte-titres le même mois où ils n’ont plus un centime d’avance au 20. C’est l’ordre inverse de ce qu’il faudrait faire.
Avant même de choisir un courtier ou une action, il existe une étape qui coûte zéro euro : tester sa stratégie avant d’investir. Ça permet de voir comment une méthode se serait comportée dans le passé, sans y risquer un centime réel. On y revient plus bas, mais retenez déjà que c’est gratuit et que ça change tout.
Combien mettre de côté avant d’ouvrir un compte-titres
Trois à six mois de dépenses fixes de côté, sur un compte accessible en quelques jours : c’est le socle avant de toucher à la bourse. Pas sur un livret bloqué, pas sur un placement qui peut baisser. Sur de l’épargne de sécurité, point.
Pour savoir combien ça représente réellement chez vous, il faut d’abord connaître son budget quotidien au centime près, pas à l’estimation. Beaucoup de gens pensent dépenser 1 200 € par mois et découvrent, relevé bancaire en main, qu’ils sont plutôt à 1 500 €. Cet écart-là, c’est exactement la marge qui devait partir en épargne de précaution.
Une fois ce matelas constitué, le montant qui reste chaque mois après charges fixes et épargne de sécurité, c’est celui qu’on peut envisager d’investir. Pas avant.
 À lire aussiSuicide reconnu comme accident du travail : un tournant pour les droits des employés au JaponLire le dossier ↗
Les frais cachés qui rongent un petit portefeuille
Le prix affiché par un courtier n’est jamais le prix payé. Il y a les frais de courtage à l’achat, les frais de courtage à la vente, parfois des frais de change si vous achetez une action américaine, et des frais de garde chez certains établissements. Sur un virement de 200 € par mois, des frais fixes de 2 € par ordre représentent déjà 1 % rogné d’entrée.
L’erreur classique, c’est de multiplier les petits achats sur des titres différents en se disant qu’on diversifie. En réalité, on paie des frais à chaque ligne et on finit avec un portefeuille illisible. Un ETF large, acheté en une fois par mois, coûte souvent moins cher à l’usage qu’une collection de dix actions isolées.
Demandez toujours le détail complet avant d’ouvrir un compte : frais d’ordre, frais de tenue de compte annuels, frais de transfert si vous changez de courtier plus tard. Ce que le devis ne dit pas au départ, c’est souvent ce qui pèse le plus lourd après douze mois.
Budget avant bourse : l’ordre qui compte
1. Budget
Connaître ses dépenses réelles, au centime
2. Épargne de sécurité
3 à 6 mois de charges fixes, accessibles
3. Test
Vérifier une méthode sans argent réel
4. Investissement
Seulement avec l’argent qui reste après
Tester sa méthode avant d’y mettre de l’argent réel
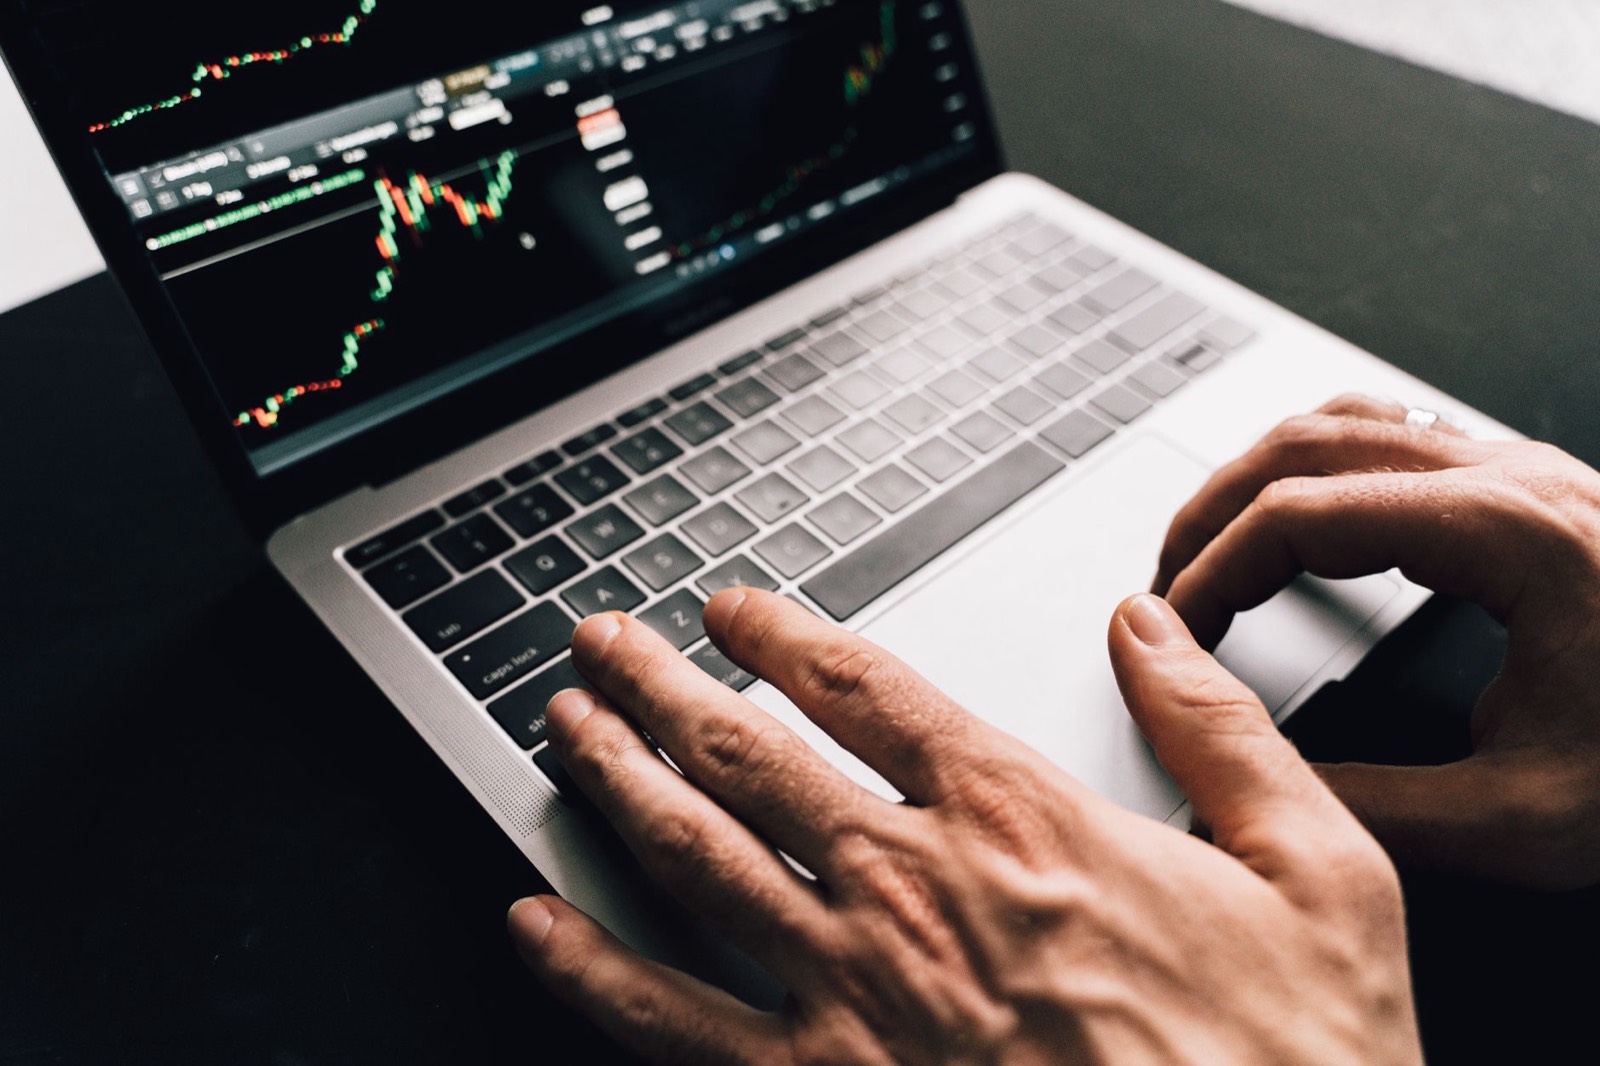
Un portefeuille simulé, avec de l’argent fictif, pendant plusieurs mois : c’est la meilleure façon de savoir si vous tenez vos propres règles. Vendez-vous dès que ça baisse de 5 %, en panique ? Ou arrivez-vous à garder la position comme vous l’aviez prévu au départ ? On ne le découvre pas en lisant un article, on le découvre en pratiquant, sans risquer un euro.
La plupart des gens qui perdent de l’argent en bourse ne perdent pas à cause d’un mauvais titre. Ils perdent parce qu’ils paniquent au mauvais moment, ou parce qu’ils changent de méthode toutes les trois semaines. Un passage en simulation révèle ça avant que ce soit votre salaire qui en fasse les frais.
Je ne laisserais jamais quelqu’un passer en argent réel sans avoir tenu une méthode simulée au moins trois mois de suite. Trois mois, c’est le minimum pour traverser une vraie baisse et voir comment on réagit vraiment, pas comment on pense qu’on réagirait.
Ce que je ferais avec 200 € par mois
D’abord, je vérifierais que mon épargne de sécurité est pleine. Ensuite, je testerais une méthode simple pendant trois mois sans un euro réel. Puis, seulement après, je verserais ces 200 € sur un support large à frais réduits, en évitant les achats multiples qui grignotent la mise en frais de courtage.
Le plus gros piège, à ce niveau de versement, n’est pas de mal choisir une action. C’est de s’exposer avant d’avoir le filet, et de vendre en panique au premier trimestre rouge. L’argent qui reste investi sur plusieurs années fait toujours mieux que celui qu’on retire par réflexe dès la première alerte.
Le budget d’abord, le test ensuite, l’argent réel en dernier. Dans cet ordre-là, pas dans un autre.
Faut-il un gros capital pour commencer ?
Non. Ce qui compte d’abord, c’est que l’épargne de sécurité soit déjà constituée à côté. Le montant investi peut être modeste et régulier.
Combien de temps garder une méthode en simulation ?
Trois mois minimum, pour traverser au moins une phase de baisse et observer sa propre réaction, pas seulement la théorie.
Cet article vous a aidé ?
Une question sur cet article ?
Une situation particulière, une information à corriger ou à compléter : la rédaction lit tous les messages.
Écrire à la rédaction